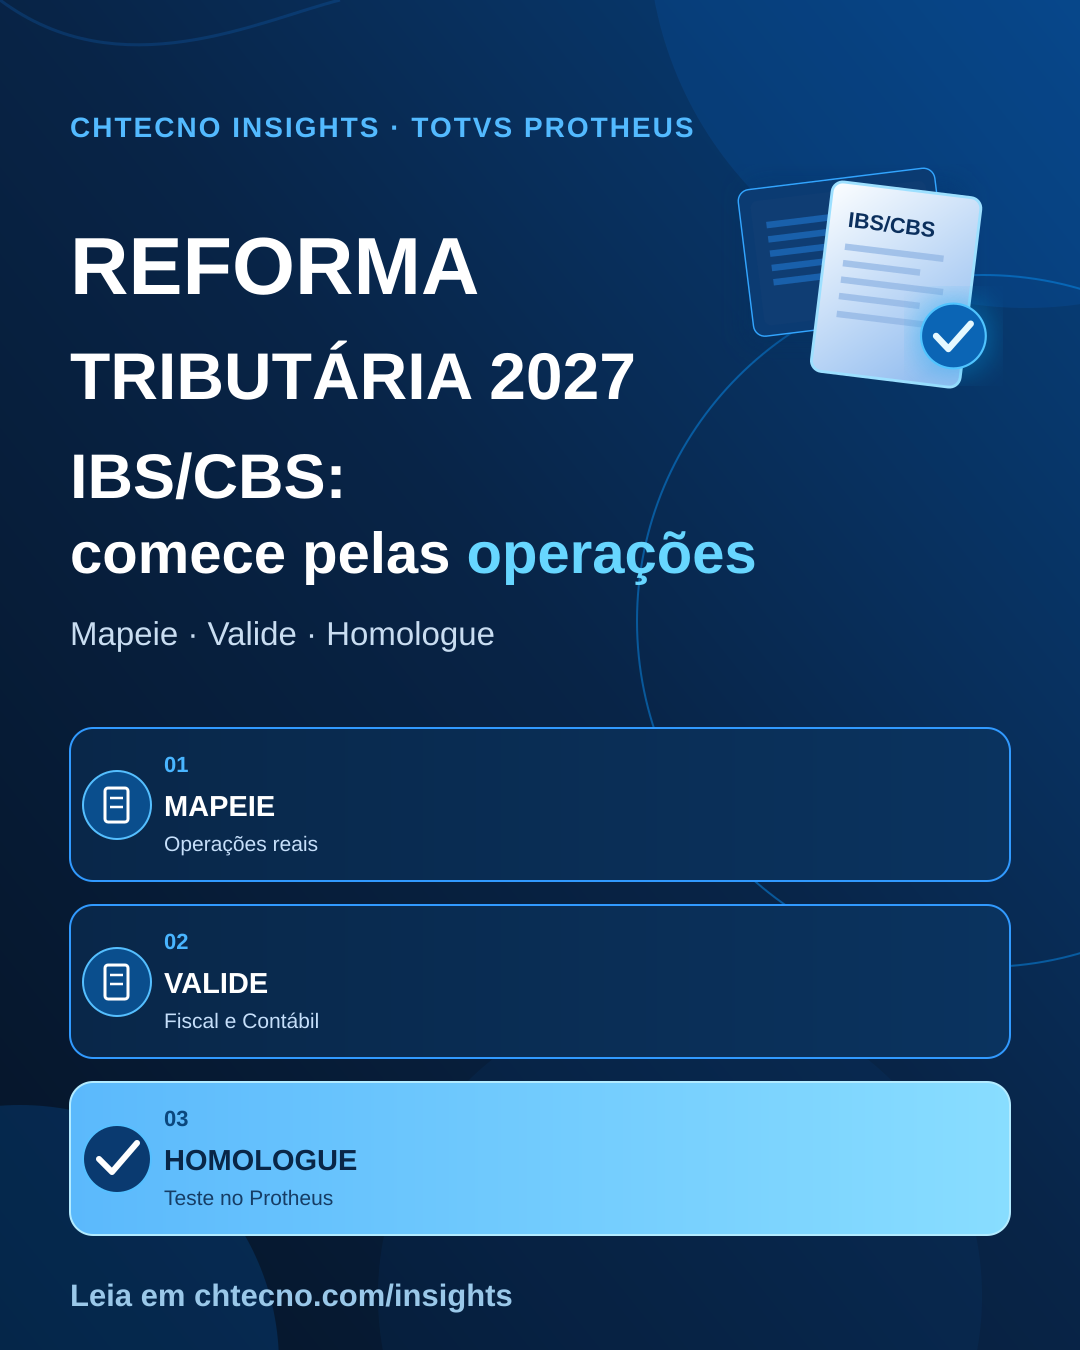
Antes de criar ou revisar regras de IBS/CBS no ERP, a empresa precisa identificar suas operações, validar o tratamento com Fiscal e Contábil e, só então, configurar e testar no TOTVS Protheus.
Por que preparar 2027 agora? Após a fase de testes de 2026, a CBS passa à etapa de cobrança em 2027, substituindo PIS e Cofins. O IBS segue em transição, com a substituição gradual de ICMS e ISS prevista a partir de 2029. Esse cronograma reforça a necessidade de revisar os tratamentos fiscais, organizar as responsabilidades e homologar os cenários no Protheus com antecedência.
1. Quais operações precisam de análise?
Mapeie as operações da empresa, separando entradas (compras e serviços tomados) e saídas (vendas e serviços prestados). Considere também devoluções, importações, cancelamentos e ajustes, conforme sua realidade.
Dentro de cada grupo, reúna operações com tratamento tributário semelhante e separe aquelas que exigem tratamento distinto. Confira participantes, origem/destino, produtos ou serviços e classificação aplicável. Quando pertinente, registre CFOP, NCM ou classificação do serviço e os códigos CST e cClassTrib de IBS/CBS para validação pelo Fiscal. Depois, selecione documentos representativos para validar cada cenário.
Identifique também benefícios fiscais e regimes especiais utilizados pela empresa, para que Fiscal e Contábil avaliem seu tratamento no IBS e na CBS.
Considere também recebimentos antecipados de clientes, pagamentos antecipados a fornecedores, entregas futuras e faturamentos parciais. Esses eventos podem exigir documentos ou tratamentos fiscais específicos, mesmo quando ocorrem antes do fornecimento definitivo.
O que registrar em cada cenário
Informações que Fiscal e Contábil precisam analisar antes da configuração.
- 01OperaçãoEntrada/saída · produto/serviço
- 02ParticipantesCliente, fornecedor e regime
- 03TratamentoIBS/CBS, benefícios e exceções
- 04OcorrênciasDevoluções e cancelamentos
- 05ResponsáveisQuem valida e quem apura?
Defina também quem será responsável pela apuração e conferência de IBS e CBS, considerando a divisão de atividades entre Fiscal e Contábil.
Exemplo: compras de materiais com o mesmo tratamento fiscal aprovado podem ser agrupadas em um cenário de entrada. As vendas devem ser analisadas em cenários de saída. Uma devolução com tratamento diferente merece análise separada.
O agrupamento depende da validação fiscal e não significa criar uma regra para cada documento.
2. Como começar no Protheus?
- Compras, faturamento e movimentações fiscais: extraia relatórios ou consultas dos documentos de entrada e saída, incluindo serviços, utilizando os recursos disponíveis no seu ambiente.
- Planilha de levantamento: separe entradas e saídas, agrupe operações por tratamento, registre dúvidas e identifique quem precisa validar cada cenário.
- Configurador de Tributos (
FISA170): após a aprovação fiscal, cadastre ou revise os perfis e as regras necessários para os cálculos de IBS/CBS nas operações de entrada e saída. A TOTVS disponibiliza exemplos de configuração; valide sua aplicação conforme o cenário e a versão do Protheus.
O cálculo configurado nos documentos não substitui a conferência dos créditos, débitos e demais informações usadas na apuração de IBS e CBS.
Da operação à configuração
Evite configurar o que ainda não foi decidido.
- 01LevanteOperações reais
- 02ValideFiscal e Contábil
- 03ConfigureConfigurador de Tributos (FISA170)
3. Planilha pronta para acompanhar a revisão
Para facilitar esse levantamento, a CHTECNO disponibiliza uma planilha de apoio: a Matriz de Operações IBS/CBS 2027.
Ela ajuda a organizar os cenários de entrada e saída, registrar separadamente os tratamentos esperados de IBS e CBS, acompanhar pendências e reunir evidências para a homologação.
- COMECE_AQUI: orientações de preenchimento e definição dos responsáveis.
- MATRIZ_OPERACOES: cenários, tratamento e efeito esperado de IBS e CBS separadamente, responsáveis e situação.
- PROTHEUS_REFERENCIAS: relação entre as decisões aprovadas e a configuração técnica.
Baixar Matriz de Operações IBS/CBS 2027
A planilha é uma ferramenta de organização. Não calcula os tributos, não realiza a apuração e não substitui as definições tributárias das áreas Fiscal e Contábil.
Status de cada cenário
O andamento do levantamento é mais importante que contar regras cadastradas.
- 01Não mapeadoAinda não levantado
- 02Em validaçãoTratamento em análise
- 03Pronto para ERPTratamento aprovado
- 04Em homologaçãoConfiguração em teste
- 05ValidadoResultado conferido
4. Como conferir antes de liberar?
No ambiente de homologação, teste documentos representativos dos tratamentos fiscais distintos.
Nas entradas, confira a classificação, a escrituração e os possíveis créditos de IBS/CBS, quando cabíveis. Nas saídas, valide os cálculos, a emissão e o XML, quando aplicável.
Compare os resultados com o tratamento aprovado pelo Fiscal e confira os reflexos esperados na apuração de cada tributo.
Para os créditos de IBS/CBS, confirme não apenas se existe direito ao aproveitamento, mas também os documentos, requisitos e o momento da apropriação, conforme validação Fiscal e Contábil.
O teste precisa fechar o ciclo
A configuração só está pronta quando o resultado foi conferido.
- 01DocumentoExemplo real
- 02CenárioClassificação
- 03TratamentoAprovado pelo Fiscal
- 04FISA170Configurador de Tributos
- 05HomologarTestar e conferir
- 06ResultadoEvidência do teste
O resultado não bateu? Confira o cenário aprovado, o perfil tributário selecionado e as regras de base de cálculo e alíquota no Configurador de Tributos (FISA170).
Nas entradas, verifique também a escrituração e os créditos esperados, quando cabíveis. Nas saídas, se o cálculo estiver correto, mas a emissão falhar, investigue o XML e o componente emissor.
Quando buscar apoio técnico?
Depois que os cenários tributários forem definidos pelas áreas Fiscal e Contábil, a CHTECNO pode apoiar a parametrização de IBS/CBS no TOTVS Protheus, a análise de divergências na escrituração, nos cálculos e no XML, quando aplicável, e os testes de homologação técnica.
As definições tributárias permanecem sob responsabilidade das áreas Fiscal e Contábil.